Bán hàng từ Việt Nam sang Mỹ: Mô hình, chi phí và kiểm tra tuân thủ
Khung chuẩn bị bán hàng sang Mỹ: chọn kênh, tính đủ chi phí, xác định trách nhiệm nhập khẩu và kiểm tra yêu cầu theo từng loại sản phẩm.
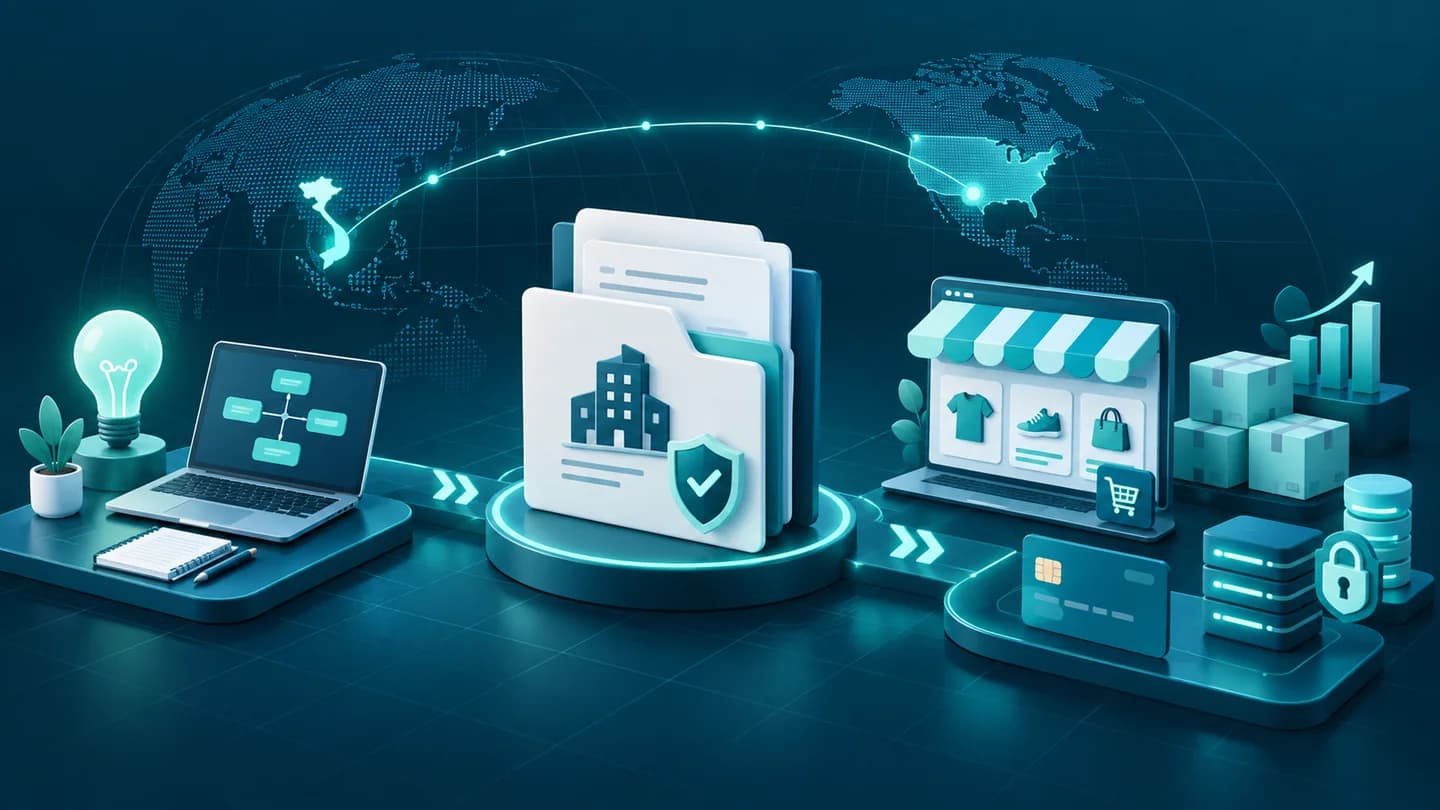
Bán hàng từ Việt Nam sang Mỹ là một dự án vận hành xuyên biên giới, không chỉ là mở gian hàng hay chạy quảng cáo. Trước khi nhập lô đầu tiên, doanh nghiệp cần xác định sản phẩm được phép bán, người chịu trách nhiệm nhập khẩu, tổng chi phí đến tay khách hàng, kênh bán và cách xử lý hoàn trả. Bài hướng dẫn này là khung ra quyết định; yêu cầu pháp lý, thuế và chi phí cụ thể phải được kiểm tra theo sản phẩm, bang, nền tảng và thời điểm giao dịch.
Thông tin kiểm tra ngày 23/09/2026. Bài viết không thay thế tư vấn hải quan, pháp lý hoặc thuế cho một giao dịch cụ thể. Không có mức vốn, doanh thu hoặc thời gian hòa vốn chung cho mọi người bán.
1. Chọn sản phẩm và kiểm tra khả năng nhập khẩu
Lập hồ sơ sản phẩm trước: thành phần, vật liệu, công dụng, nhãn, nơi sản xuất, mã hàng dự kiến, giá mua và chứng từ của nhà cung cấp. Người nhập khẩu hoặc đơn vị đại diện cần kiểm tra phân loại hàng, trị giá, thuế và các hạn chế với đúng mặt hàng. CBP giải thích yêu cầu theo từng loại hàng; hãy xác nhận yêu cầu thực tế với môi giới hải quan hoặc chuyên gia có thẩm quyền trước khi gửi hàng thương mại.
Yêu cầu thay đổi theo nhóm hàng. Thực phẩm nhập khẩu có thể cần đăng ký cơ sở, thông báo trước và tuân thủ nhãn theo hướng dẫn FDA. Một số hàng tiêu dùng chịu quy tắc thử nghiệm, chứng nhận và nộp chứng nhận điện tử theo CPSC. Không áp một checklist FDA hoặc CPSC cho mọi sản phẩm; trước tiên xác định cơ quan quản lý đúng với mặt hàng.
2. Chọn kênh bán theo khả năng vận hành
Sàn thương mại điện tử có thể cung cấp sẵn luồng khám phá sản phẩm và một số công cụ vận hành, nhưng người bán vẫn cần kiểm tra điều kiện mở tài khoản, danh mục được phép, phí, tồn kho, hoàn trả và quyền sở hữu dữ liệu. Website riêng cho phép chủ động trải nghiệm, nội dung và dữ liệu khách hàng hơn, đồng thời đòi hỏi doanh nghiệp tự tổ chức thanh toán, hỗ trợ và thu hút truy cập. Với B2B, quy trình báo giá, mẫu hàng, chứng nhận và điều khoản giao hàng thường quan trọng hơn số lượt truy cập đại trà.
Không chọn một nền tảng chỉ vì bài viết cũ gọi đó là kênh “tốt nhất”. Hãy thử một danh mục nhỏ, đo chi phí nhận đơn và khả năng giao hàng trước khi mở rộng. Nếu dự định bán trên website, xem các tính năng website bán hàng và cách lập ngân sách website.
3. Tính giá thành đến tay khách hàng
Một bảng tính tối thiểu nên có: giá sản xuất hoặc mua hàng + bao bì + vận chuyển nội địa + vận chuyển quốc tế + bảo hiểm nếu có + thuế/phí nhập khẩu + kho bãi/fulfillment + phí nền tảng/thanh toán + quảng cáo + dự phòng hoàn trả, hỏng và tỷ giá. Ghi rõ ai trả từng khoản theo điều kiện giao hàng; không dùng cước container hoặc vốn khởi đầu từ một bài năm 2025 làm báo giá hiện tại.
Ví dụ giả định để kiểm tra biên lợi nhuận: nếu giá bán dự kiến là 100 đơn vị tiền, tổng chi phí hàng và đưa đến khách là 72, chi phí thu hút đơn và xử lý hậu mãi là 18, phần còn lại trước các khoản thuế và chi phí chung khác là 10. Thay số giả định bằng báo giá vận chuyển, phí nền tảng và dữ liệu của chính doanh nghiệp rồi thử kịch bản hàng hoàn, chậm giao, tăng cước.
4. Kiểm tra nghĩa vụ bán hàng và pháp nhân
Giao hàng cho khách tại Mỹ có thể phát sinh yêu cầu về thông tin sản phẩm, thời gian giao và hoàn tiền. FTC hướng dẫn người bán qua Internet phải có cơ sở hợp lý cho thời hạn giao hàng đã nêu và cách xử lý khi giao chậm. Chính sách đổi trả của kênh bán có thể bổ sung nghĩa vụ riêng; hãy đối chiếu hợp đồng và luật áp dụng.
Không mặc định phải lập công ty LLC tại Mỹ mới được bán, cũng không mặc định lập LLC sẽ tự động mở được tài khoản thanh toán hoặc xóa nghĩa vụ thuế. Cấu trúc pháp nhân phụ thuộc kênh, kho hàng, đối tác và nghĩa vụ tại nơi hoạt động. Nếu cân nhắc phương án này, xem bài về LLC tại Mỹ và xác nhận hồ sơ riêng với chuyên gia thuế/pháp lý. IRS giải thích phân loại thuế LLC theo số thành viên và lựa chọn thuế, không theo một quy tắc duy nhất.
5. Dùng AI ở khâu có thể kiểm soát
AI có thể hỗ trợ phân nhóm câu hỏi khách hàng, soạn bản nháp mô tả sản phẩm hoặc phát hiện dữ liệu thiếu trong bảng tính chi phí. Người phụ trách vẫn phải kiểm tra xuất xứ, tính năng, claim sản phẩm và quy định trước khi xuất bản. Không cấp quyền cho agent tự thay giá, tăng ngân sách quảng cáo, gửi dữ liệu khách hàng hoặc tạo cam kết giao hàng khi chưa có giới hạn và bước phê duyệt.
6. Kế hoạch thử nghiệm 30/60/90 ngày
- 30 ngày đầu: chọn một nhóm sản phẩm, xác minh yêu cầu nhập khẩu, xin báo giá và thử bảng tính giá thành; chọn một kênh bán phù hợp.
- Đến ngày 60: thử lô nhỏ hoặc đơn mẫu, kiểm tra thời gian giao, tình trạng hàng, phản hồi khách và xử lý hoàn trả.
- Đến ngày 90: đối chiếu biên lợi nhuận sau chi phí thực tế, tỷ lệ đơn lỗi và khả năng phục vụ; chỉ mở rộng khi quy trình và chứng từ đáp ứng yêu cầu.
Điểm khởi đầu tốt là một bảng sản phẩm và chi phí có người chịu trách nhiệm xác minh từng giả định. Nếu cần thiết kế website hoặc tích hợp quy trình bán hàng, trao đổi với Cyno về phạm vi kỹ thuật sau khi mô hình kinh doanh và nghĩa vụ hàng hóa đã rõ.
Bước tiếp theo
Cùng làm rõ bước tiếp theo cho doanh nghiệp
Từ website và phần mềm đến SEO, quảng cáo: chọn hướng triển khai theo mục tiêu, nguồn lực và ngân sách thực tế của doanh nghiệp.
Cùng chuyên mục & chủ đề
Cùng chuyên mục & chủ đề